มีโรคประจำตัววางแผนประกัน AIA อย่างไร
การมีโรคประจำตัวไม่ได้แปลว่าจะวางแผนความคุ้มครองไม่ได้ แต่ต้องเริ่มจากข้อมูลที่ครบและเข้าใจกระบวนการพิจารณา บทความนี้ช่วยจัดรายการข้อมูลที่ควรเตรียม คำถามที่ควรถาม และข้อผิดพลาดที่ควรหลีกเลี่ยงก่อนติดต่อ AIA
ข้อมูลสุขภาพที่ควรเตรียม
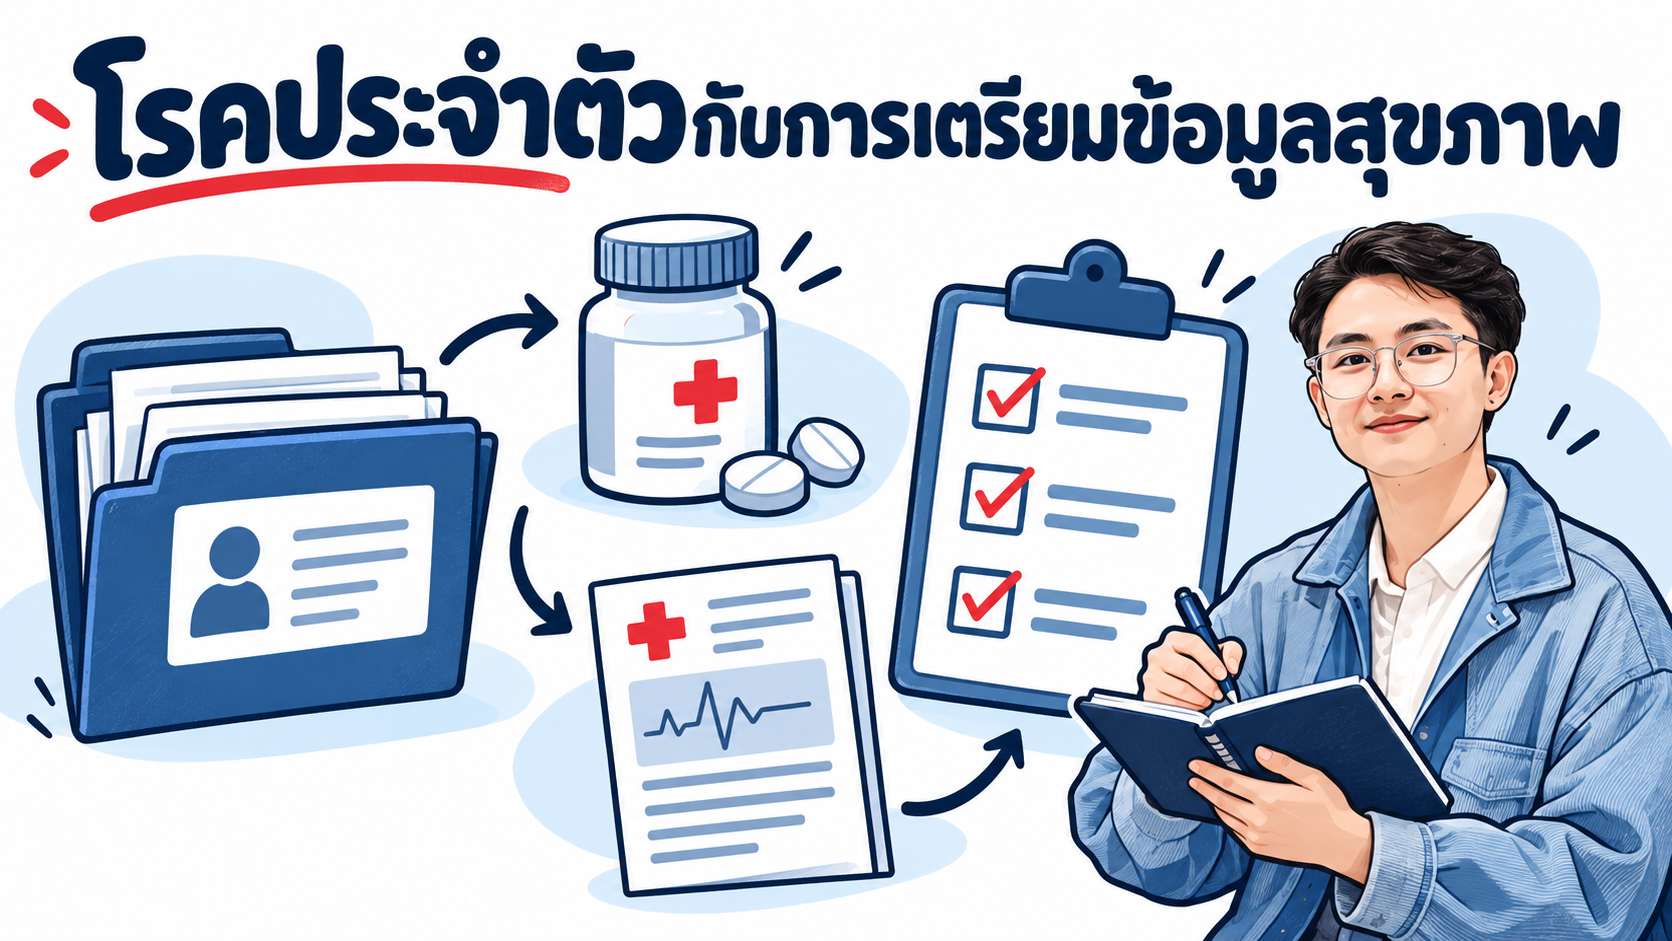
- ชื่อโรค วันที่เริ่มรักษา และอาการปัจจุบัน
- ชื่อยา ขนาดยา และความถี่ในการใช้
- ประวัติการนอนโรงพยาบาล ผ่าตัด หรือการตรวจติดตาม
- ชื่อสถานพยาบาลและแพทย์ผู้รักษา
- ผลตรวจหรือเอกสารที่บริษัทร้องขอ
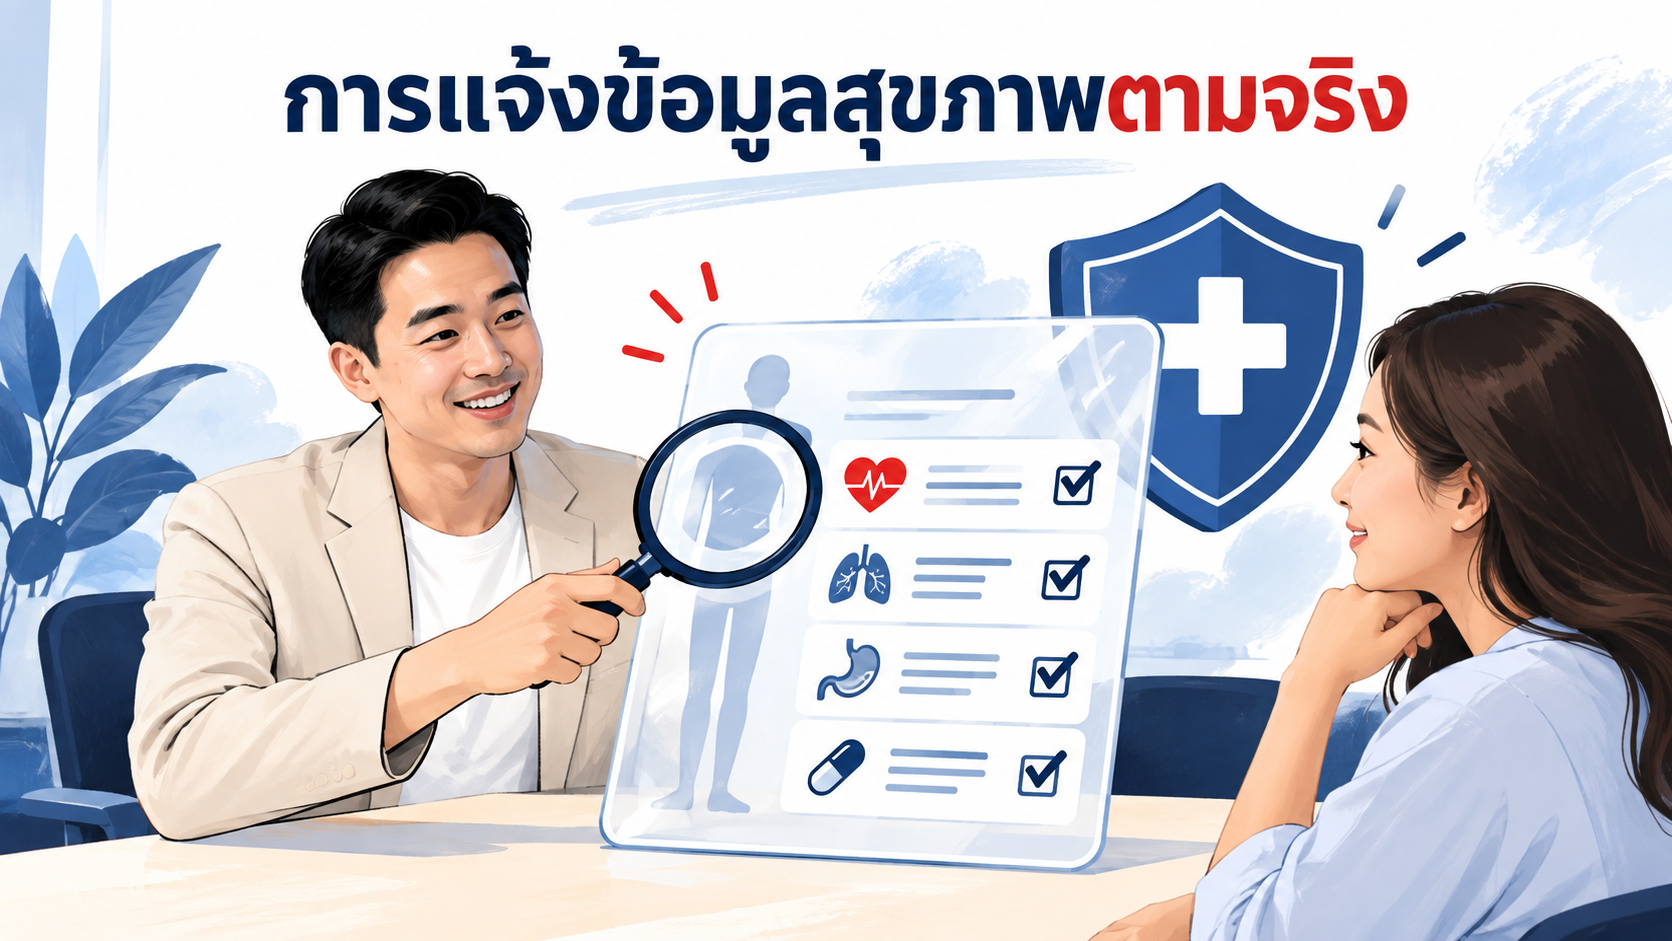
ทำไมต้องแจ้งข้อมูลตามจริง
ข้อมูลสุขภาพใช้ประกอบการพิจารณาความเสี่ยง การไม่แจ้งข้อมูลอาจทำให้เกิดปัญหาเมื่อมีการตรวจสอบภายหลัง ควรตอบตามข้อเท็จจริงและถามตัวแทน AIA หากไม่แน่ใจว่าข้อมูลใดต้องแจ้ง อย่าพยายามวินิจฉัยตัวเองหรือปกปิดโรคเพื่อให้สมัครง่ายขึ้น
ผลพิจารณาอาจมีหลายรูปแบบ
ผลพิจารณาขึ้นกับข้อมูลของแต่ละคนและหลักเกณฑ์ของบริษัท อาจมีการขอเอกสารเพิ่ม มีเงื่อนไขเฉพาะ หรือมีผลรูปแบบอื่นที่ต้องอธิบายเป็นรายกรณี จึงไม่ควรรับปากผลอนุมัติหรือความคุ้มครองก่อนเห็นเอกสารอย่างเป็นทางการ
เช็กลิสต์ก่อนตัดสินใจ
- ขอรายละเอียดความคุ้มครองและข้อยกเว้นเป็นเอกสาร
- ถามว่ามีระยะรอคอยหรือเงื่อนไขเฉพาะหรือไม่
- เปรียบเทียบเบี้ยกับงบที่จ่ายต่อเนื่องได้
- เก็บสำเนาใบคำขอและเอกสารสุขภาพ
- อย่ายกเลิกกรมธรรม์เดิมก่อนเข้าใจผลกระทบ
สรุป
ผู้มีโรคประจำตัวควรวางแผนอย่างตรงไปตรงมา เตรียมข้อมูลสุขภาพให้ครบ และขอให้ AIA อธิบายผลพิจารณาเป็นลายลักษณ์อักษร การมีข้อมูลจริงช่วยให้ตัดสินใจจากความคุ้มครองที่เหมาะสม ไม่ใช่จากความคาดหวัง
คำถามที่พบบ่อย
โรคประจำตัวทุกชนิดทำประกันไม่ได้หรือไม่
ไม่ควรสรุปเอง ต้องพิจารณาตามข้อมูลสุขภาพ ผลตรวจ และหลักเกณฑ์ของบริษัท
ต้องแจ้งโรคที่รักษาหายแล้วหรือไม่
ควรถามตามแบบคำขอและตอบตามข้อเท็จจริง หากไม่แน่ใจให้ขอคำแนะนำจาก AIA
ใช้ผลตรวจเดิมแทนการตรวจใหม่ได้ไหม
ขึ้นกับอายุเอกสารและหลักเกณฑ์ในขณะสมัคร ควรถามก่อนส่งเอกสาร
บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการแพทย์หรือคำแนะนำเฉพาะบุคคล เงื่อนไขเป็นไปตามการพิจารณาและกรมธรรม์ของ AIA