ฝุ่น PM 2.5 ขอนแก่น กับประกันโรคร้ายแรง AIA: คุ้มครองมะเร็งปอดอย่างไร?
ขอนแก่นกับวิกฤต PM 2.5: ภัยที่มองไม่เห็นแต่สะสมอยู่ในปอด
ทุกต้นปี ตั้งแต่มกราคมถึงเมษายน ค่าฝุ่น PM 2.5 ในขอนแก่นมักพุ่งสูงเกิน 50 ไมโครกรัม/ลูกบาศก์เมตร บางวันสูงถึง 80-100 ซึ่งเกินมาตรฐานความปลอดภัยขององค์การอนามัยโลก (WHO กำหนดไว้ที่ 15 ไมโครกรัม/ลูกบาศก์เมตร) อย่างมีนัยสำคัญ
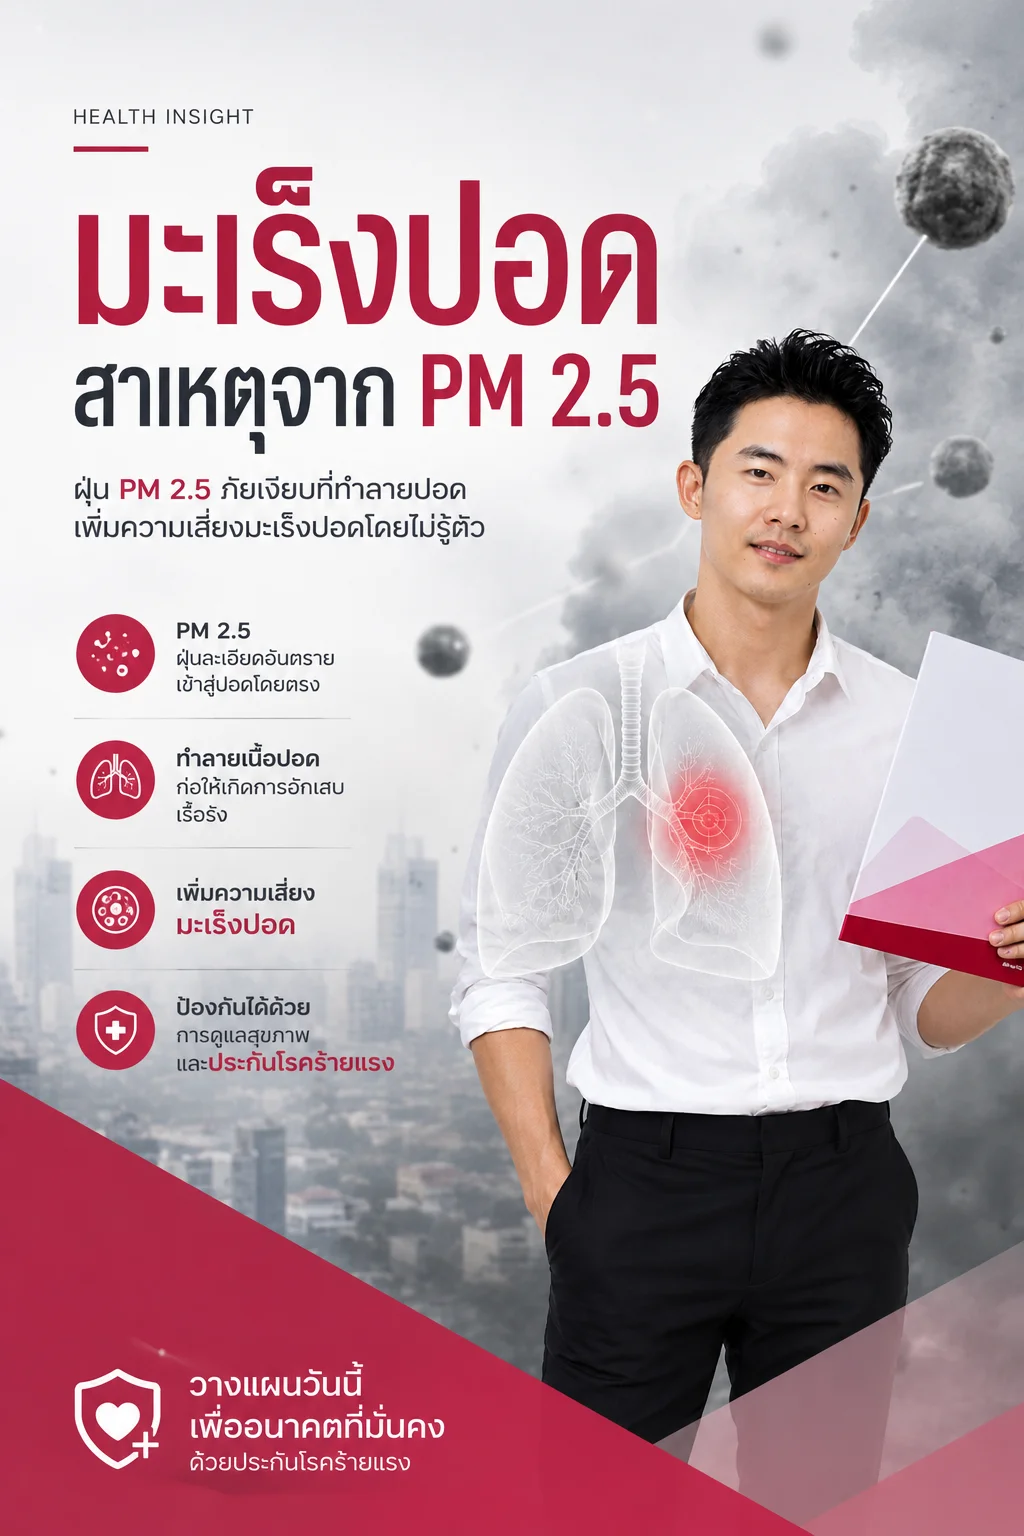
WHO จัดให้ PM 2.5 เป็น สารก่อมะเร็งกลุ่ม 1 (Group 1 Carcinogen) ซึ่งเป็นกลุ่มเดียวกับบุหรี่และแอสเบสตอส ความสัมพันธ์ระหว่างการสูดดม PM 2.5 เรื้อรังกับมะเร็งปอด มะเร็งกระเพาะอาหาร และโรคหลอดเลือดสมอง ได้รับการยืนยันทางวิทยาศาสตร์แล้ว
สิ่งที่น่ากังวลคือ ผลกระทบของ PM 2.5 ไม่ปรากฏให้เห็นทันที แต่สะสมในร่างกายเป็นสิบปี กว่าจะรู้ว่าเป็นมะเร็งปอด มักอยู่ในระยะที่ 3-4 แล้ว
ค่าใช้จ่ายรักษามะเร็งปอดในปัจจุบัน: ตัวเลขที่ต้องเตรียมใจ
มะเร็งปอดเป็นมะเร็งที่มีค่าใช้จ่ายสูงที่สุดชนิดหนึ่งในปัจจุบัน โดยเฉพาะการรักษาสมัยใหม่ที่ใช้ยามุ่งเป้า (Targeted Therapy) และภูมิคุ้มกันบำบัด (Immunotherapy)
ประมาณการค่าใช้จ่ายรักษามะเร็งปอด
| วิธีการรักษา | ค่าใช้จ่าย |
|---|---|
| ผ่าตัด (Lobectomy / VATS) | 300,000–600,000 บาท |
| เคมีบำบัด (ต่อรอบ × 6 รอบ) | 180,000–400,000 บาท |
| ฉายรังสี (Radiation Therapy) | 150,000–300,000 บาท |
| ยามุ่งเป้า Targeted Therapy (ต่อปี) | 500,000–1,500,000 บาท |
| รวมค่าใช้จ่ายตลอดการรักษา | 1,000,000–5,000,000+ บาท |
*ตัวเลขอ้างอิงจากค่าใช้จ่ายจริงของ รพ.เอกชน อาจแตกต่างตามระยะโรคและโปรโตคอลการรักษา
คนส่วนใหญ่คิดว่าประกันสุขภาพจะครอบคลุมทุกอย่าง แต่ความเป็นจริงคือ ยามุ่งเป้าและภูมิคุ้มกันบำบัดบางตัวยังไม่อยู่ในบัญชียาที่ประกันสุขภาพจ่าย หรือถ้าจ่าย ก็จ่ายแค่ส่วนหนึ่ง นอกจากนี้ยังมีค่าใช้จ่ายนอก รพ. อีกมากมาย เช่น การเดินทาง ค่าดูแลบ้าน ค่าขาดรายได้ระหว่างรักษา
นี่คือเหตุผลที่ ประกันโรคร้ายแรง มีบทบาทสำคัญที่ประกันสุขภาพทำแทนไม่ได้
ประกันโรคร้ายแรง AIA (CI SuperCare / CI ProCare) ทำงานอย่างไร?
หลักการ "เจอ จ่าย จบ"
ประกันโรคร้ายแรง AIA ทำงานด้วยหลักการง่าย ๆ คือเมื่อแพทย์วินิจฉัยว่าคุณเป็นโรคร้ายแรงตามที่ระบุในกรมธรรม์ AIA จะโอนเงินก้อนให้ทันที โดยไม่ต้องรอบิลค่ารักษา ไม่ต้องยื่นใบเสร็จ ไม่ต้องพิสูจน์ว่าจ่ายค่าใช้จ่ายอะไรไปบ้าง
ยามุ่งเป้า ภูมิคุ้มกันบำบัด ที่ประกันสุขภาพไม่ครอบคลุม
เดินทางรักษาต่างจังหวัดหรือต่างประเทศ เช่น กรุงเทพ สิงคโปร์
ระหว่างรักษา 6-12 เดือน ไม่มีรายได้ ใช้เงินก้อนนี้ดูแลครอบครัว
คุ้มครองนานแค่ไหน?
AIA CI SuperCare 10/99 และ 20/99 รวมถึง AIA CI ProCare คุ้มครองตลอดชีพถึงอายุ 99 ปี ครอบคลุมช่วงวัยที่ความเสี่ยงมะเร็งสูงที่สุด (60–80 ปี) ได้อย่างสมบูรณ์
ทำไมต้องมีทั้งประกันสุขภาพ + ประกันโรคร้ายแรง?
คนส่วนใหญ่คิดว่าเลือกอย่างใดอย่างหนึ่งก็พอ แต่ความจริงคือทั้งสองทำงานเสริมกัน:
| ประเด็น | ประกันสุขภาพ | ประกันโรคร้ายแรง |
|---|---|---|
| วิธีจ่าย | ตามค่าใช้จ่ายจริงใน รพ. | เงินก้อน เมื่อวินิจฉัยพบโรค |
| ครอบคลุม | ค่าห้อง ค่าหมอ ค่ายาใน รพ. | อิสระ — ยานอกบัญชี ค่าเดินทาง ชดเชยรายได้ |
| เหมาะสำหรับ | ค่ารักษาทั่วไปและฉุกเฉิน | โรคร้ายแรงที่รักษานาน ค่าใช้จ่ายนอก รพ. |
| ลดหย่อนภาษี | ได้ (หมวดสุขภาพ 25,000 บาท) | ได้ (หมวดชีวิต 100,000 บาท) |
คนที่มีทั้งสองแผนจะอยู่ในฐานะที่ดีที่สุด: ค่าห้องและค่ารักษาใน รพ. มีประกันสุขภาพจัดการ ส่วนเงินก้อนจากประกันโรคร้ายแรงช่วยประคองครอบครัวและซื้อยาที่ดีที่สุดได้
เริ่มต้นวางแผนตั้งแต่วันนี้ก่อนที่ฝุ่นจะสายเกินไป
ประกันโรคร้ายแรง AIA มีเงื่อนไขสำคัญอยู่ข้อหนึ่ง: ยิ่งสุขภาพดี ยิ่งอนุมัติง่าย เบี้ยยิ่งถูก หากรอจนตรวจพบความผิดปกติในปอดหรือได้รับการวินิจฉัยใด ๆ อาจถูกปฏิเสธหรือมีข้อยกเว้นโรค
สำหรับคนขอนแก่นที่สูดฝุ่น PM 2.5 ทุกปี คำถามไม่ใช่ "จะทำดีไหม?" แต่คือ "จะรอถึงเมื่อไหร่?"
วางแผนประกันโรคร้ายแรง AIA ขอนแก่น เบี้ยเริ่มหลักร้อยต่อเดือน
ให้ผมคำนวณแผน CI ที่เหมาะกับวัยและงบประมาณของคุณ ฟรี ไม่มีข้อผูกมัด
บทความที่เกี่ยวข้อง
คำถามที่พบบ่อย (FAQ)
ประกันโรคร้ายแรง AIA คุ้มครองกี่โรค?
AIA CI SuperCare และ AIA CI ProCare คุ้มครองโรคร้ายแรง 62 โรค ครอบคลุมมะเร็งทุกชนิด โรคหัวใจและหลอดเลือด โรคสมองและระบบประสาท โรคไตวายเรื้อรัง และอวัยวะสำคัญ เช่น ตับวาย ทั้งสองแบบคุ้มครองตลอดชีพ (ถึงอายุ 99 ปี) รายละเอียดเงื่อนไขขึ้นอยู่กับแผนที่เลือก
ประกันโรคร้ายแรงต่างจากประกันสุขภาพอย่างไร?
ประกันสุขภาพ จ่ายตามค่าใช้จ่ายจริงที่เกิดขึ้นใน รพ. (ค่าห้อง ค่าหมอ ค่ายา) ต้องมีใบเสร็จ ต้องอยู่ในบัญชีสิทธิที่กำหนด
ประกันโรคร้ายแรง จ่ายเงินก้อนให้ผู้เอาประกันทันทีที่ได้รับการวินิจฉัยว่าเป็นโรคร้ายแรงตามที่กำหนด โดยไม่ต้องรอบิลค่ารักษา และนำเงินไปใช้ได้อิสระตามต้องการ เช่น ซื้อยานอกบัญชี ชำระหนี้ ดูแลครอบครัวระหว่างพักรักษา
แนะนำให้มีทั้งสองประเภทเพื่อคุ้มครองรอบด้าน
ประกันโรคร้ายแรง AIA CI SuperCare เบี้ยเดือนละเท่าไหร่?
เบี้ยประกันโรคร้ายแรง AIA ขึ้นอยู่กับอายุ เพศ และวงเงินที่เลือก ตัวอย่างเบี้ยจริง (อายุ 25–40 ปี สุขภาพดี):
| แบบประกัน | ทุน 200K | ทุน 500K | ทุน 1M |
|---|---|---|---|
| CI SuperCare 20/99 (ชาย) | ~610–760 บ./ด. | ~1,540–1,900 บ./ด. | ~3,070–3,800 บ./ด. |
| CI SuperCare 20/99 (หญิง) | ~565–710 บ./ด. | ~1,410–1,770 บ./ด. | ~2,830–3,540 บ./ด. |
| CI SuperCare 10/99 (ชาย) | ~1,070–1,320 บ./ด. | ~2,690–3,300 บ./ด. | ~5,370–6,610 บ./ด. |
*เบี้ยคำนวณจากอัตราจริง ณ ปี 2025 ยิ่งทำตอนอายุน้อย เบี้ยยิ่งถูกและอนุมัติง่ายกว่า
ติดต่อผมเพื่อรับการคำนวณที่แม่นยำตามข้อมูลของคุณได้ที่ LINE @732iuuzr